À l’échelle mondiale, les taux d’intérêt figurent parmi les principaux instruments de la politique monétaire. Pourtant, pour anticiper l’évolution des taux hypothécaires en Suisse, il ne faut pas s’intéresser uniquement aux décisions de la BNS. Alors que cette dernière maintient son taux directeur à 0% depuis juin 2025, la situation a évolué à l’étranger. Ainsi, en septembre 2026, la Banque centrale européenne (BCE) a une nouvelle fois relevé ses taux d’un quart de point. Le même mois, la Réserve fédérale américaine (Fed) lui a emboîté le pas en augmentant ses taux directeurs pour la première fois en trois ans, une intervention qui s’explique par des pressions inflationnistes persistantes.
Ces développements internationaux ont également une incidence pour la Suisse. Les hypothèques à taux fixe à long terme, en particulier, ne dépendent pas uniquement du taux directeur de la BNS. Elles restent tributaires des anticipations des marchés financiers concernant l’évolution de l’inflation, de la conjoncture et de la politique monétaire.
Pourquoi les hypothèques à taux fixe réagissent plus tôt
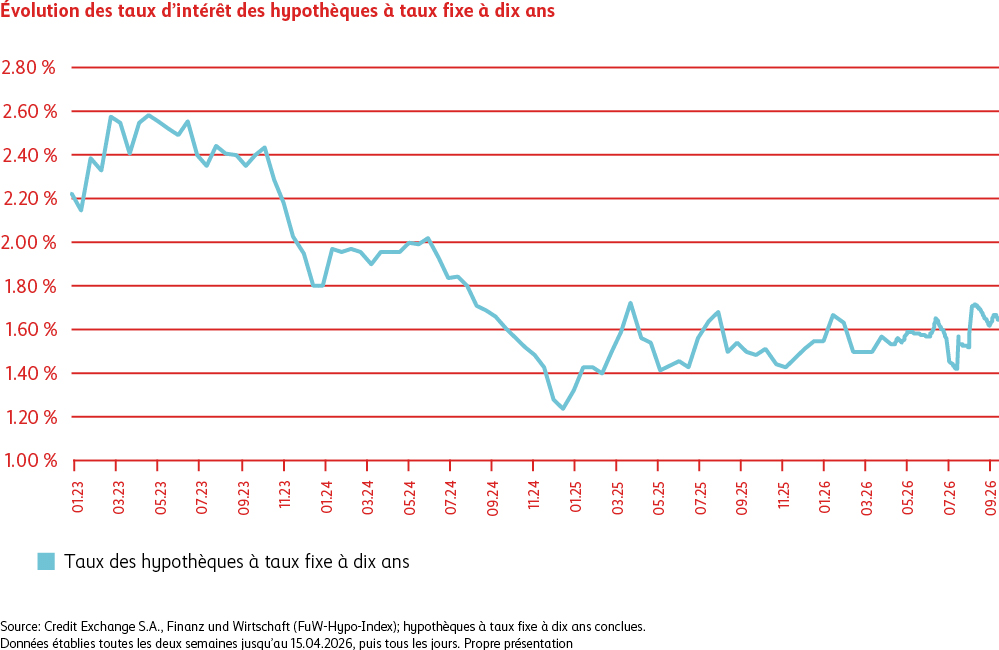
Les taux hypothécaires se déterminent aussi en fonction des attentes des marchés financiers. Lorsque les investisseurs anticipent par exemple une hausse de l’inflation ou des taux directeurs, ils exigent des rendements plus élevés pour leurs placements à long terme. Les coûts de refinancement des banques augmentent alors, renchérissant ainsi les hypothèques à taux fixe assorties d’échéances éloignées. C’est pourquoi les hypothèques à moyen ou à long terme (jusqu’à dix ans) réagissent très tôt aux changements au niveau des attentes concernant la conjoncture et la politique monétaire. L’évolution des taux hypothécaires suisses ne dépend donc pas uniquement du taux directeur fixé aujourd’hui par la BNS. Les prévisions relatives à la future orientation des taux et la situation prévalant sur les marchés internationaux des capitaux jouent aussi un rôle déterminant.
La situation actuelle l’illustre bien: selon l’indice hypothécaire Finanz und Wirtschaft (voir graphique), les taux hypothécaires ont enregistré une progression légère mais constante depuis le plancher atteint fin 2024. Cette tendance s’explique moins par l’inflation en Suisse, qui reste modérée, que par les développements observés sur les marchés mondiaux des capitaux et la hausse des rendements des emprunts d’État à long terme.
Quelles conséquences pour les propriétaires de logements?
Malgré cette hausse, le niveau actuel des taux des hypothèques fixes reste attrayant. C’est précisément lorsque l’évolution future des taux est difficilement prévisible qu’une protection à long terme peut s’avérer intéressante pour les propriétaires, en particulier ceux qui privilégient la sécurité et souhaitent planifier leurs dépenses à long terme. La Mobilière propose des hypothèques à taux fixe dont les échéances peuvent dépasser dix ans, garantissant ainsi une stabilité des taux sur une longue période.
N’oubliez pas votre prévoyance
Lors de l’achat d’un logement, il est judicieux de ne pas se focaliser uniquement sur les taux hypothécaires. Comparer les taux d’intérêt est essentiel et peut faire toute la différence à plus long terme. Il est tout aussi important de réexaminer régulièrement sa situation en matière de prévoyance. Car le financement du logement, la protection de la famille et la prévoyance vieillesse sont étroitement liés. Aborder ces thèmes de manière globale permet de poser les bases d’une stabilité financière durable, indépendamment de l’évolution future des taux d’intérêt.
Informations utiles sur les placements
Pics boursiers: faut-il se lancer ou patienter?
En dépit des incertitudes persistantes, les marchés d’actions volent de record en record. Beaucoup d’investisseuses et d’investisseurs se demandent dès lors s’il est judicieux de se positionner dans un tel contexte. Leur appréhension est légitime: personne ne souhaite investir juste avant une correction massive des cours.
Enregistrer régulièrement de nouveaux records fait toutefois partie de l’évolution des marchés boursiers. Les entreprises investissent, développent de nouvelles technologies et lancent de nouveaux produits sur le marché. Elles améliorent ainsi leur productivité, élargissent leur base clientèle et voient leurs bénéfices progresser sur le long terme. Dès lors que la valeur des entreprises augmente, les marchés d’actions peuvent aussi poursuivre leur croissance durablement.
Un niveau record ne constitue donc pas, à lui seul, une raison de renoncer à un investissement. Ce qui paraît cher aujourd’hui peut, avec le recul, se révéler être un point d’entrée intéressant. À l’inverse, attendre le moment prétendument «idéal» peut s’avérer contreproductif dans la mesure où l’on risque de rester durablement sur la touche et de passer à côté d’une évolution positive du marché.
Ce que nous enseignent les précédents records
Un plus haut historique ne signifie pas nécessairement que le potentiel de hausse est épuisé. Si les corrections de cours font partie intégrante des fluctuations normales des marchés, un nouveau sommet peut aussi être suivi d’autres records, comme en témoigne l’évolution du marché suisse des actions (voir graphique).
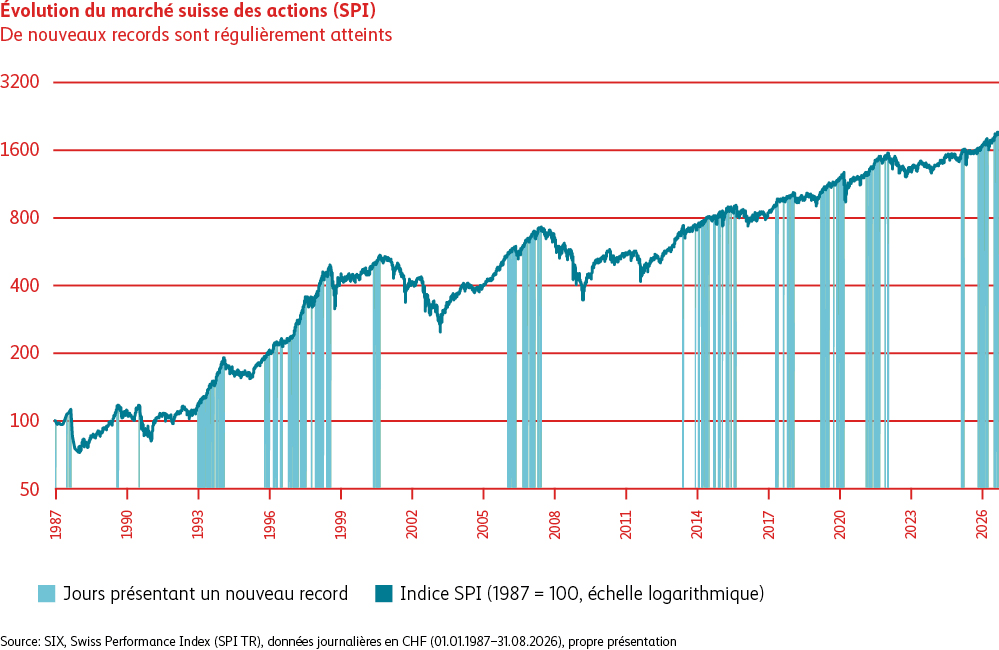
Depuis 1987, le Swiss Performance Index (SPI) a atteint un nouveau record en moyenne tous les 14 jours de négoce. Il a toutefois aussi connu de longues périodes durant lesquelles aucun plus haut historique n’a été enregistré pendant plusieurs années.
Les données historiques montrent par ailleurs que les personnes ayant investi sur le marché suisse des actions alors qu’il se trouvait à un plus haut ont obtenu d’autant plus souvent un rendement positif que leur horizon de placement était long. Cela a été le cas pour quelque 67% des investissements après un an. Ce taux s’élevait à environ 77% après trois ans, et même à près de 97% après dix ans. Plus l’horizon de placement s’allonge, plus le moment d’entrée sur le marché perd de son importance.
Certes, les niveaux records atteints par les marchés d’actions peuvent susciter des inquiétudes. Mais l’expérience passée montre qu’un pic historique, à lui seul, ne constitue pas un motif suffisamment fiable pour différer un investissement. L’horizon de placement personnel, la capacité de risque et une stratégie de placement sur mesure s’avèrent bien plus déterminants. Quiconque investit à long terme ne devrait donc pas fonder sa décision uniquement sur le niveau actuel des marchés.
Actions
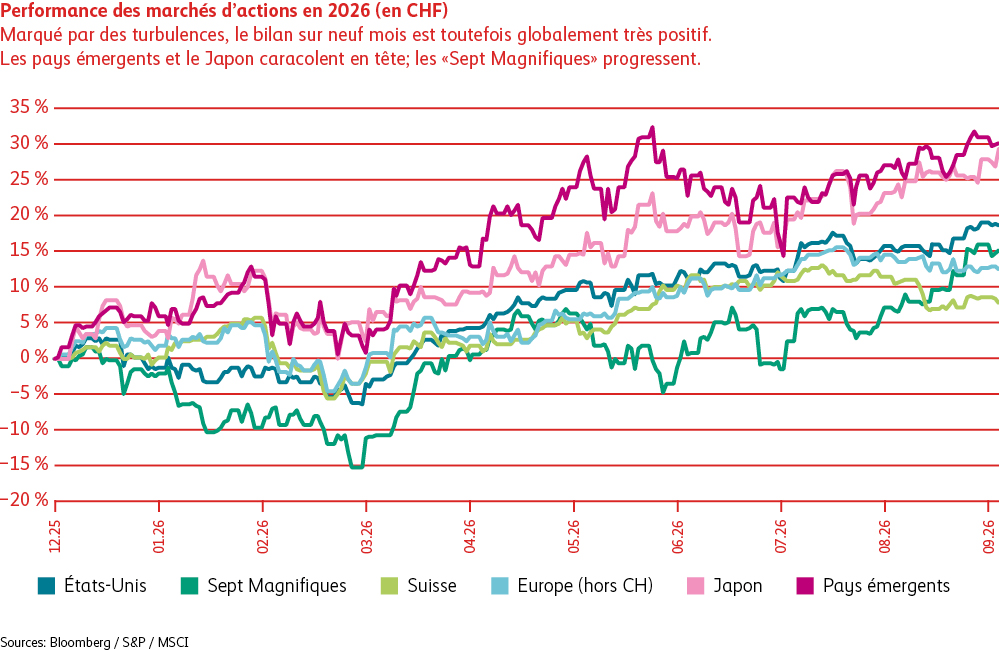
Malgré les tensions géopolitiques, l’inflation persistante et l’évolution de plus en plus incertaine du marché obligataire, les actions mondiales ont enregistré de solides rendements depuis le début de l’année. À fin septembre, l’indice boursier MSCI Monde affichait une progression de 12%.
Sur les neuf premiers mois, le Japon et les pays émergents arrivent en tête avec des rendements avoisinant les 30%. Ils sont suivis des États-Unis (12,6%). Par contre, l’Europe et la Suisse n’ont pas réussi à suivre la cadence, notamment à cause de leur forte dépendance énergétique et de la hausse des taux d’intérêt à l’échelle mondiale.
Au troisième trimestre, les rendements des obligations à long terme ont atteint leur plus haut niveau depuis près de vingt ans. Les actions, quant à elles, se sont montrées globalement stables. Plus que la tendance générale du marché, c’est une forte rotation sectorielle qui a marqué cette période: un reflux de capitaux a ainsi été observé dans les secteurs sensibles aux taux d’intérêt tels que les services publics (p. ex. l’énergie ou l’eau), l’immobilier et les biens de consommation. À l’inverse, les secteurs de l’énergie et de la santé ainsi que les entreprises dotées d’un fort pouvoir de fixation des prix, notamment dans le domaine des infrastructures d’IA, ont été particulièrement prisés.
Entre-temps, la dynamique de l’IA s’est temporairement essoufflée. Les investissements massifs des grands prestataires de cloud et de centres de données comme Microsoft, Google et Amazon ont suscité des interrogations de plus en plus critiques en ce qui concerne leur rentabilité future. Les valeurs des semi-conducteurs se sont ainsi trouvées sous pression en juillet. Toutefois, après une excellente saison des résultats, la confiance est revenue au troisième trimestre, permettant au secteur technologique et, en particulier, aux «Sept Magnifiques» (Alphabet, Amazon, Apple, Meta, Microsoft, Nvidia et Tesla) de reprendre le leadership sur le marché.
En conclusion, après neuf mois, le message des marchés d’actions peut se résumer ainsi: «Bien reçu. Nous continuons sur notre lancée.» Reste à savoir si cette sérénité perdurera au cas où les rendements obligataires atteindraient de nouveaux sommets au quatrième trimestre. Pour l’heure, le bilan s’avère nettement plus favorable que ne le laissaient présager les nombreux défis mondiaux.
Obligations
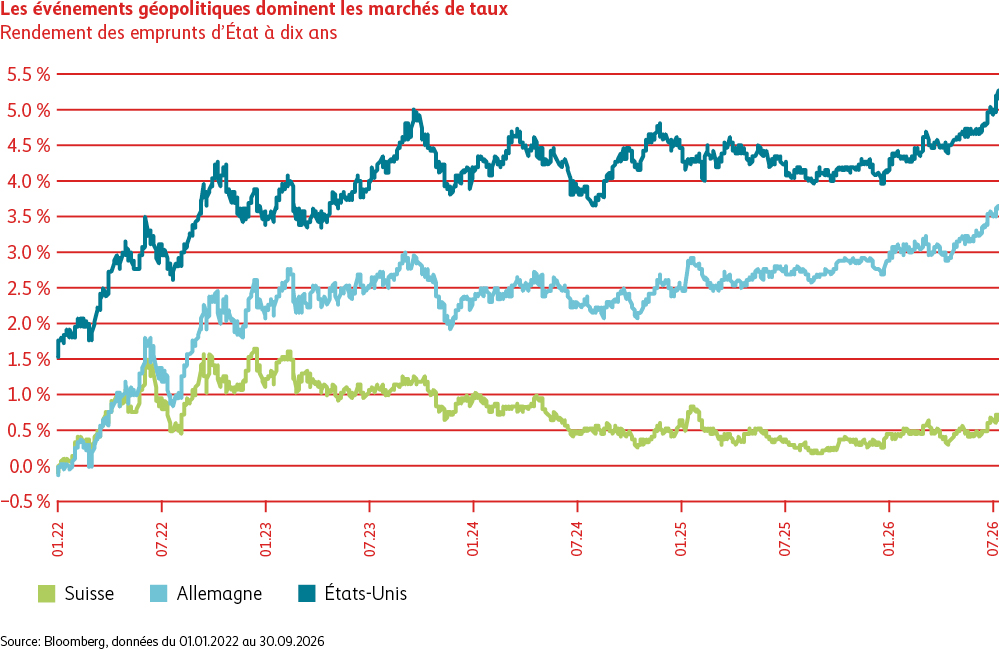
Au cours des trois derniers mois, l’évolution des marchés obligataires internationaux a été largement déterminée par le conflit iranien. Après une brève accalmie au début de l’été, l’échec d’un accord provisoire en juillet a provoqué une nouvelle augmentation des prix du pétrole et des anticipations inflationnistes.
La navigation restreinte dans le détroit d’Ormuz a entraîné une nette hausse des rendements à l’échelle mondiale. Cette évolution a été particulièrement marquée aux États-Unis, où le rendement des bons du Trésor à dix ans est passé de 4,46% à 5,29%, atteignant ainsi son plus haut niveau depuis plus de vingt ans. Outre la flambée des prix de l’énergie, le climat a également été plombé par les importants déficits publics, l’augmentation du volume des émissions obligataires et le tassement de la demande étrangère.
Face à une inflation persistante et à une économie robuste, la Réserve fédérale américaine (Fed) a relevé son taux directeur de 25 points de base en septembre, tout en signalant d’autres mesures de durcissement monétaire. Les rendements ont aussi nettement augmenté dans la zone euro. Ainsi, le rendement des obligations d’État allemandes à dix ans est passé de 3,0% à 3,59%. En raison de l’envolée des prix de l’énergie et des anticipations d’inflation en hausse, la Banque centrale européenne (BCE) est intervenue à deux reprises sur le front des taux, portant son taux de dépôt de 2,0% à 2,5%.
Le marché suisse des taux d’intérêt s’est montré beaucoup plus stable. Le rendement des emprunts de la Confédération à dix ans n’a que légèrement progressé, passant de 0,43% à 0,58%. Grâce à la faiblesse persistante de l’inflation, la Banque nationale suisse (BNS) a pu laisser son taux directeur inchangé à 0%. Pour le marché obligataire suisse, la combinaison de rendements obligataires en hausse et de primes de crédit stables s’est traduite par un rendement de -1,69% au troisième trimestre.
Perspectives et positionnement
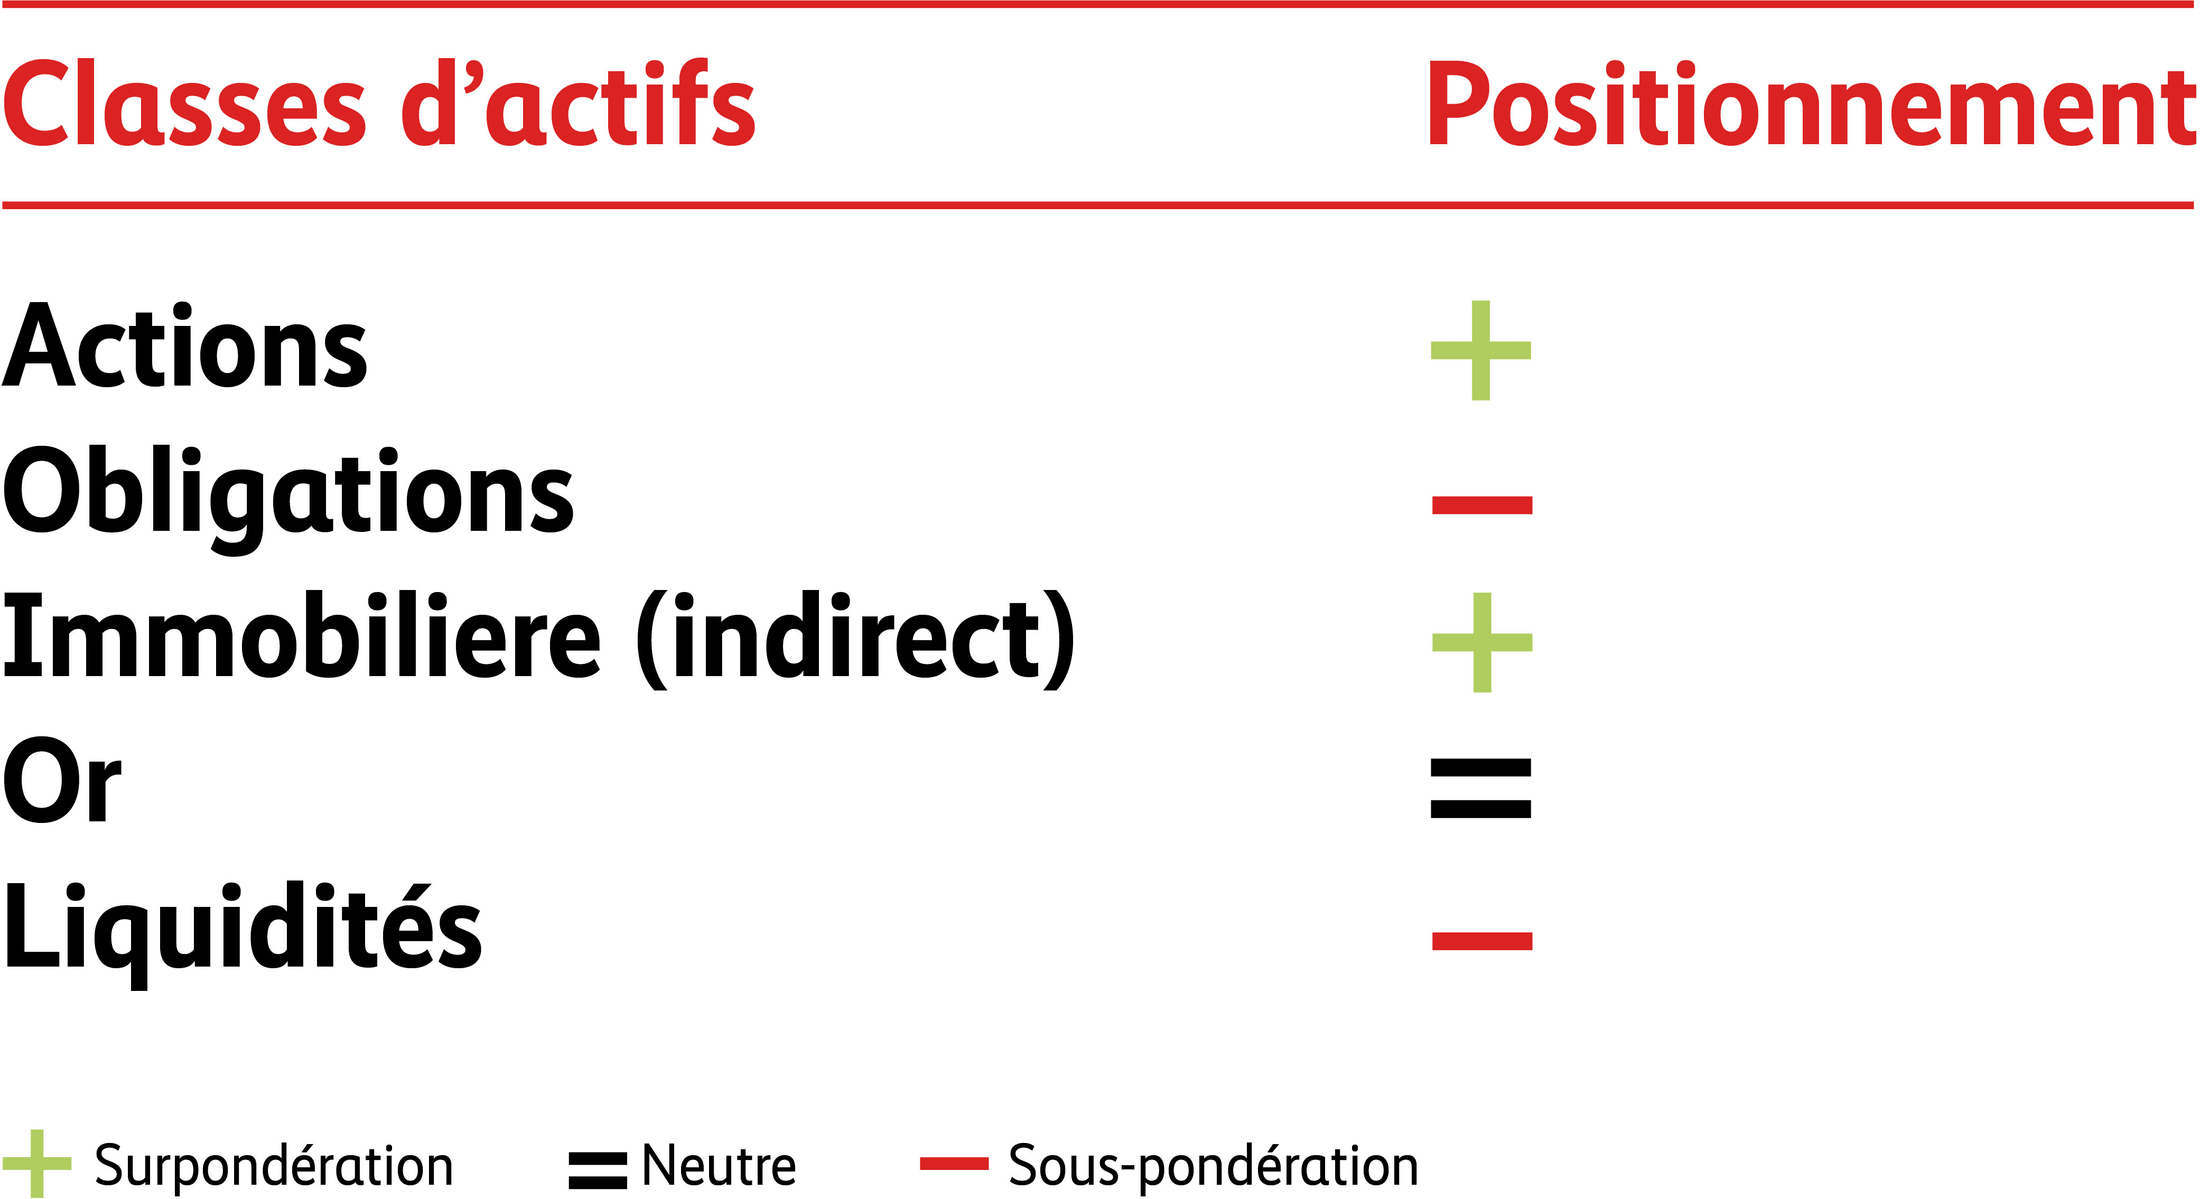
Les marchés d’actions restent robustes malgré les tensions géopolitiques et la hausse des taux d’intérêt. L’économie mondiale enregistre une croissance solide et les bénéfices des entreprises affichent un cours réjouissant. Dans le même temps, les géants de la technologie continuent d’investir massivement dans des centres de données et dans l’infrastructure numérique. Dans ce contexte, les valorisations des actions mondiales semblent donc toujours justifiées. La question de savoir si ces investissements importants déboucheront à long terme sur une progression correspondante des bénéfices reste posée.
Les risques d’inflation demeurent élevés. La hausse des prix de l’énergie, la solidité de la conjoncture et le niveau élevé de l’endettement public ne plaident pas en faveur d’un assouplissement rapide de la politique monétaire. Après l’envolée des rendements, nous tablons toutefois sur une stabilisation des taux. Selon nous, le potentiel de revenu des obligations reste limité.
Les perspectives pour les placements immobiliers indirects restent modérément positives. Certes, la situation économique est toujours solide, mais les taux d’intérêt plus élevés et les enjeux politiques renforcent les incertitudes.
Le présent document a été établi à des fins publicitaires. Source : Mobilière Suisse Asset Management SA, sauf indication contraire. Les informations contenues dans ce document proviennent en partie de sources et de bases de données externes. Malgré une sélection rigoureuse de celles-ci, Mobilière Suisse Asset Management SA ne garantit ni leur exactitude, ni leur actualité, ni leur exhaustivité. Les références à des sites Internet ou à des bases de données sont fournies exclusivement à titre informatif. Mobilière Suisse Asset Management SA n'en adopte pas le contenu. Les informations figurant dans ce document sont fournies uniquement à titre d'information et ne constituent ni une offre, ni une recommandation, ni un conseil de nature juridique, fiscale ou financière.
Pour l'acquisition de fonds de placement ou le recours aux services financiers de Mobilière Suisse Asset Management SA, seuls les documents contractuels correspondants font foi. Les documents juridiquement déterminants relatifs aux fonds (notamment le prospectus et la FIB) peuvent être obtenus gratuitement en Suisse auprès de la direction du fonds, de la banque dépositaire et des éventuels distributeurs. Les parts des fonds de Mobilière Suisse Asset Management SA sont proposées exclusivement en Suisse et ne peuvent notamment être offertes, vendues ou livrées aux États-Unis.
Les informations relatives à la durabilité, au CO₂ et aux critères ESG peuvent varier selon la méthodologie et les sources de données utilisées. Des divergences peuvent en résulter.
Les déclarations, appréciations et prévisions contenues dans ce document reposent sur les informations disponibles au moment de sa rédaction. Les évolutions futures peuvent différer des attentes présentées. Aucune obligation de mise à jour du présent document ou des informations qu'il contient n'est assumée.
Les performances passées ne constituent pas un indicateur fiable de l'évolution future d'un placement. La valeur des placements et les revenus qui en découlent peuvent augmenter ou diminuer. Une perte partielle ou totale du capital investi est possible. Aucune garantie n'est donnée quant à l'atteinte ou au dépassement des objectifs de placement, des attentes ou des indices de référence. Les performances des fonds se réfèrent à la valeur nette d'inventaire et sont calculées sans tenir compte des commissions et frais prélevés lors de l'émission, du rachat ou de la conversion de parts (p. ex. frais de transaction et de garde de l'investisseur).
Les mentions relatives au droit d'auteur, aux marques ainsi qu'à toute autre désignation protégée par la loi ne peuvent être ni modifiées ni supprimées; tous les droits de propriété demeurent la propriété des sociétés autorisées du Groupe Mobilière.
Copyright © 2026 Mobilière Suisse Asset Management SA, Bundesgasse 35, 3001 Berne, info.am@mobiliar.ch – Tous droits réservés.